Probabilité conditionnelle et Bayes : choisir le bon dénominateur
Partez des effectifs, distinguez « sachant » et « et », déduisez la formule de Bayes et vérifiez l’indépendance avec un arbre et quatre exercices corrigés.
Probabilités fondées sur le calcul, avec des exercices originaux sur les densités conditionnelles et les moyennes.
MATH 323 à McGill développe les probabilités à l’aide du calcul différentiel et intégral. Des événements et du dénombrement, le cours passe aux lois discrètes et continues, à l’indépendance, aux inégalités probabilistes et aux théorèmes limites. McGill indique une offre à l’automne 2026 et à l’hiver 2027. Les exercices ci-dessous ciblent les densités conditionnelles et la variabilité d’une moyenne d’échantillon.
Révisez les intégrales définies, les inégalités, l’espérance et la variance. Le court exercice ci-dessous examine l’effet d’une moyenne d’observations indépendantes. L’exemple résolu utilise ensuite une intégrale itérée pour normaliser une densité conjointe avant de conditionner.
McGill exige MATH 141 ou une formation équivalente. Le cours s’adresse aux étudiants en sciences, en génie et dans les domaines connexes ayant étudié le calcul différentiel et intégral. Il n’est pas ouvert aux étudiants ayant suivi ou suivant MATH 356. Confirmez votre admissibilité auprès de McGill.
Consulter le catalogue officielSoient des variables aléatoires réelles indépendantes et de même loi, de moyenne commune et de variance finie . Ici, est la taille de l’échantillon et désigne une observation. Définissez la moyenne d’échantillon par Un étudiant affirme : « Passer de 25 à 100 observations divise la variance par deux, et la loi faible des grands nombres garantit que la moyenne vaut à 100 observations. » Corrigez les deux affirmations. Que devient l’écart-type?
Pour une constante réelle , . L’indépendance permet d’additionner les variances de ces observations. L’écart-type est la racine carrée de la variance. Une probabilité qui tend vers zéro impose-t-elle une erreur exactement nulle pour une taille d’échantillon fixée?
La notation désigne la variance. Par indépendance, Diviser chaque observation par apporte un facteur , et non , avant d’additionner les variances.
La variance passe de à : elle est divisée par quatre. Avec l’écart-type commun, l’écart-type de la moyenne vaut . Il passe de à , donc il est divisé par deux.
Pour toute tolérance fixée , l’inégalité de Bienaymé-Tchebychev donne La borne tend vers zéro lorsque augmente. Sous les hypothèses données, cela démontre la loi faible des grands nombres : la probabilité d’une erreur au moins égale à la tolérance fixée tend vers zéro. Cela ne garantit pas l’égalité exacte pour , ni pour une autre taille d’échantillon fixée.
L’exercice précédent trouve la dispersion d’une moyenne. Le théorème central limite (TCL) apporte une loi limite qui permet d’approximer des probabilités.
Revoir l’exercice sur la variance de la moyenne
Soient des observations indépendantes et de même loi, de moyenne commune et de variance finie strictement positive . L’entier positif est la taille de l’échantillon, désigne une observation et est l’écart-type de la population. La quantité aléatoire étudiée est la moyenne d’échantillon , et non une observation. Son écart-type, aussi appelé erreur-type, vaut .
Définissez la moyenne centrée réduite, sans unité, par Sous ces hypothèses, le TCL affirme que la loi de tend vers la loi normale centrée réduite lorsque augmente. La notation désigne une variable normale de moyenne nulle et de variance un; est sa probabilité cumulée au seuil sans unité .
Pour une population non normale, un calcul normal à taille finie est une approximation. Sa précision dépend de la forme de la population, de la taille de l’échantillon et de l’événement, surtout dans les queues. Il n’existe aucune garantie universelle « ». Si les observations indépendantes suivent plutôt une même loi normale, leur moyenne est exactement normale pour tout , et suit exactement la loi normale centrée réduite.
La loi faible affirme que, pour toute tolérance fixée , la probabilité tend vers zéro. La tolérance a les mêmes unités qu’une observation. Le TCL décrit la forme limite des fluctuations centrées réduites . La loi faible seule ne fournit ni approximation normale ni probabilité exacte à taille finie.
Utilisez ce modèle hypothétique : chaque durée suit une loi uniforme entre 0 et 12 minutes, et les durées sont indépendantes. Les quantités , , et se mesurent en minutes; la variance, en minutes carrées. Ainsi, , et . Pour , approximez : la probabilité que la moyenne dépasse 6,5 minutes.
La population est bornée et symétrique, avec une variance finie : ce modèle convient à un exercice d’approximation par le TCL. Les durées individuelles suivent une loi uniforme, et non normale; la réponse doit donc rester présentée comme une approximation.
Pour 48 observations indépendantes, l’erreur-type vaut minute. L’écart-type de la population mesure la dispersion d’une durée individuelle; utilisez l’erreur-type pour cette moyenne.
Le seuil est Le numérateur et le dénominateur se mesurent en minutes : est donc sans unité. L’événement recherché devient .
À l’aide d’une table normale ou d’une calculatrice, Selon ce modèle, environ 15,9 % des échantillons indépendants de 48 durées ont une moyenne supérieure à 6,5 minutes. Cet énoncé porte sur des moyennes d’échantillons répétés, pas sur la proportion de durées individuelles supérieures à 6,5 minutes.
Gardez le même modèle de durées uniformes indépendantes et le même seuil de 6,5 minutes, mais prenez . Trouvez la nouvelle erreur-type, le seuil centré réduit et l’approximation par le TCL de . Expliquez pourquoi la probabilité change.
Quadrupler divise l’erreur-type par deux : minute. Le seuil sans unité est . Donc, La probabilité vaut maintenant environ 2,3 %. Le seuil se trouve à deux erreurs-types au-dessus de la moyenne inchangée, plutôt qu’à une seule : moins de moyennes d’échantillons le dépassent. Aucune des deux lois à taille finie n’est exactement normale.
Un étudiant affirme que rend toute moyenne exactement normale. Dans un jeu de données, chaque observation répète une seule et même durée tirée du modèle uniforme; dans un autre, les observations sont indépendantes et de même loi, mais leur variance est infinie. Le TCL iid à variance finie énoncé plus haut justifie-t-il l’une ou l’autre conclusion? Ici, « iid » signifie indépendantes et identiquement distribuées.
Non. Répéter une seule durée aléatoire crée des observations dépendantes. Leur moyenne égale cette durée unique : la moyenne ne réduit donc pas la dispersion. La formule ne s’applique pas ici.
Une variance infinie contredit une hypothèse de cette version du TCL : celle-ci ne justifie donc ni la standardisation affichée ni une approximation normale. D’autres théorèmes limites ont leurs propres hypothèses. Même avec des observations iid et une variance finie strictement positive, seul ne prouve ni normalité exacte ni précision donnée de l’approximation.
Exercices originaux sur des notions ciblées, sans constituer une évaluation officielle de McGill ni une révision complète de MATH 323. Consultez le plan actuel de votre section pour confirmer les méthodes attendues.
Une transformation modifie les valeurs possibles d’une variable aléatoire, mais les probabilités proviennent toujours du modèle initial. Commencez par l’événement , plutôt que par une formule de densité mémorisée. Cette leçon développe la méthode de la fonction de répartition, y compris pour la transformation non monotone .
Préalables : intégrales de densités à une variable, inégalités, fonctions inverses et règle de dérivation en chaîne. Tous les modèles numériques ci-dessous utilisent des variables sans unité. Les exemples et exercices sont originaux; ce ne sont pas des questions d’évaluation officielles.
Soit de densité sur un ensemble , et soit . Déterminez d’abord l’image de par . Une entrée positive ne donne pas nécessairement une sortie positive; une fonction non linéaire peut changer de sens à l’intérieur du support. Incluez les valeurs frontières pour décrire la fermeture du support, même si leur probabilité individuelle est nulle.
Pour tout seuil réel , la fonction de répartition est Posons . Alors L’ensemble peut être vide, être un intervalle, réunir plusieurs intervalles ou couvrir tout . Un croquis de aide, mais ce sont l’inégalité et l’intersection avec le support qui déterminent les bornes d’intégration.
En dessous de l’ensemble des sorties possibles, la fonction de répartition vaut zéro; à partir de sa plus grande valeur, si elle existe, elle vaut un. À l’intérieur, repérez chaque seuil où une branche inverse atteint une extrémité de . Ce sont des points possibles de changement de formule. Vérifiez que est croissante au sens large et continue à droite, avec des limites zéro et un aux deux infinis.
Sur les portions lisses d’une loi absolument continue, . Si est strictement monotone et dérivable, si son inverse est dérivable et si ne s’annule pas sur l’intervalle considéré, alors La valeur absolue assure une densité non négative. Cette expression vaut zéro hors du support transformé.
Pour un nombre fini de branches monotones lisses, additionnez les contributions de toutes les valeurs inverses appartenant au support initial : Utilisez cette formule loin des valeurs critiques où les dénominateurs affichés s’annulent. Une densité peut être non bornée près d’une telle valeur tout en ayant une intégrale égale à un. La méthode de la fonction de répartition reste le point de départ le plus sûr.
Une entrée continue ne garantit pas une loi de sortie continue. Si envoie un intervalle de probabilité positive sur une seule valeur , alors . La fonction de répartition présente un saut en ; la dérivation ordinaire ne récupère pas cette masse. Une réponse complète précise les masses ponctuelles et la partie continue. L’exercice 4 explicite cette distinction.
Pour une variable continue et une fonction strictement décroissante, à une valeur intérieure de l’image, L’événement est , et non . C’est la continuité de qui permet d’inclure la borne sans modifier la probabilité. En présence de masses ponctuelles, le complément correct utilise la limite à gauche de .
Pour , Prenez l’intersection de cet intervalle avec le support initial. Garder seulement fait perdre la branche négative; conserver les deux branches après que l’une a quitté le support compte des résultats impossibles.
Soit pour , et zéro ailleurs. Posons . Déterminez la fonction de répartition et la densité de , puis calculez .
La densité initiale vérifie , et pour . La fonction décroît de valeurs positives arbitrairement grandes vers zéro. Ainsi, presque sûrement et la fermeture du support est .
Pour , . Pour , Donc À , cette formule donne zéro, ce qui concorde avec l’absence de masse ponctuelle en zéro.
La densité est pour , et zéro pour . Sa valeur au seul point zéro peut être choisie arbitrairement. La normalisation donne . Vérification indépendante : l’inverse donne .
De façon équivalente, signifie , de probabilité . Les grandes valeurs de la variable transformée correspondent à de petites valeurs d’entrée, et non à de grandes valeurs.
Soit uniforme sur , donc de densité à l’intérieur de cet intervalle. Posons . Déterminez sa fonction de répartition et sa densité, puis calculez .
Le support transformé est , et non : l’intervalle initial contient zéro. Pour , les deux valeurs et appartiennent à . Pour , l’inverse négatif est inférieur à ; l’événement commence donc à l’extrémité du support.
Pour , l’événement est , un intervalle de longueur . Pour , c’est , de longueur . Divisez chaque longueur par la longueur totale 3 du support initial :
Les valeurs aux points isolés 0, 1 et 4 ne changent pas les intégrales. En dessous de 1, les deux branches inverses contribuent chacune ; au-dessus de 1, seule la branche positive contribue. Une formule unique gardant les deux branches jusqu’à 4 compterait trop de probabilité.
Les deux morceaux de la fonction de répartition donnent en 1, et le morceau supérieur tend vers un en 4. Il n’y a pas de saut, donc pas de masse ponctuelle au changement de formule. La densité n’est pas bornée près de zéro, mais
Enfin, Directement, l’intervalle d’entrée admissible est . L’intervalle négatif correspondant est entièrement hors du support initial; l’extrémité est exclue par l’inégalité stricte .
Essayez chaque problème avant d’afficher la solution. Pour toute fonction de répartition, précisez ses valeurs à l’extérieur de l’image de la transformation, ainsi qu’à l’intérieur.
Soit et . Déterminez le support, la fonction de répartition et la densité de . Calculez .
La fonction croissante envoie sur . Pour , signifie , donc La fonction de répartition vaut zéro en dessous de et un au-dessus de 7.
pour , et zéro ailleurs; son intégrale est . Ainsi, . De façon équivalente, l’événement initial est , un intervalle de longueur 2 sur 4.
Soit et . Déterminez sa fonction de répartition et sa densité. Calculez et expliquez le sens de l’inégalité.
Le support de sortie est . Pour , équivaut à , puisque les deux variables considérées sont positives. Ainsi, La fonction de répartition vaut zéro en dessous de et un au-dessus de 1; ses valeurs aux extrémités concordent avec ces morceaux extérieurs.
La densité est pour , et zéro ailleurs. Son intégrale est . À , la fonction de répartition vaut , exactement . Utiliser sélectionnerait la mauvaise queue de distribution.
Soit pour , et zéro ailleurs. Posons . Déterminez sa fonction de répartition et sa densité, puis calculez . Pourquoi ne peut-on pas doubler la contribution de la branche positive?
La densité initiale est non négative et son intégrale vaut un. Le support de sortie est . Pour , Le terme impair s’annule à l’intégration sur cet intervalle symétrique. La fonction de répartition vaut zéro en dessous de zéro et un au-dessus de un.
La dérivation donne pour , et zéro ailleurs. Son intégrale vaut un. La formule par branches donne le même résultat :
Les deux valeurs de densité initiale sont et ; leurs contributions ne sont donc pas égales. Doubler la branche positive donnerait la fausse densité , dont l’intégrale vaut , et non un.
Directement à partir de l’entrée, : le terme cubique a une intégrale nulle. Les résultats concordent puisque .
Soit et . Déterminez la fonction de répartition complète, toute masse ponctuelle et la partie continue, puis calculez et . Expliquez pourquoi la dérivée de la fonction de répartition ne décrit pas à elle seule toute la loi.
Toute entrée est envoyée sur zéro, donc . Le support de sortie est . Pour , l’événement est , ce qui inclut toutes les entrées négatives. Ainsi,
La fonction de répartition saute de zéro à en zéro. La partie continue a une densité sur , pour une probabilité totale . Ensemble, la masse ponctuelle et la partie continue totalisent un. Aucune densité ordinaire par rapport à la longueur ne représente toute cette loi : intégrer seulement la dérivée donne .
La moyenne est La masse ponctuelle contribue aux probabilités, mais sa contribution à cette espérance est nulle puisque sa position est zéro.
Enrichissement original sur un thème précis de probabilités, en complément de MATH 323. Ce n’est ni une évaluation officielle de McGill, ni une affirmation sur le programme de la session actuelle, ni une révision complète du cours. Consultez le plan actuel de votre section pour connaître les méthodes attendues.
Soient et des variables aléatoires continues sans dimension. Leur densité conjointe vaut sur la région et zéro ailleurs. Ici, sont des coordonnées réelles et est une constante inconnue. Soit l’événement . Trouvez , puis à l’aide d’une densité conditionnelle.
Pour chaque fixé entre 0 et 1, la tranche horizontale va de à . La densité est non négative et son intégrale totale doit valoir 1 : D’abord, . Ensuite, Donc . Le triangle indique où la densité peut être positive. Pour calculer une probabilité, il faut intégrer la densité, et non simplement calculer l’aire du triangle.
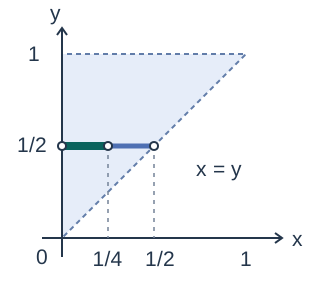
La densité marginale décrit seule. Pour , on l’obtient en intégrant sur toutes les valeurs permises de : Elle vaut zéro ailleurs. Vérifiez que . À la valeur de Y choisie, .
Pour , la densité conditionnelle est la densité conjointe divisée par la densité marginale positive. Pour , Elle vaut zéro pour tout autre . Elle est normalisée puisque Ici, ; le conditionnement est défini par la formule des densités, et non en divisant des probabilités qu’une variable continue prenne une valeur exacte.
En posant , on obtient la densité pour , et zéro ailleurs. L’événement limite l’intégrale à : La probabilité conditionnelle d’être dans la moitié gauche de l’intervalle permis n’est que d’un quart : la densité augmente avec , donc la loi sur cet intervalle n’est pas uniforme.
Avec la même valeur de conditionnement , trouvez Faut-il prolonger la formule jusqu’à ?
Non. La densité conditionnelle vaut uniquement sur , et zéro ailleurs. Toute valeur permise satisfait déjà , donc la probabilité vaut . Utiliser la formule hors de l’intervalle où la densité peut être positive donnerait , qui n’est pas une probabilité.
Si les bornes posaient problème, révisez les tranches horizontales et verticales avant de poursuivre les calculs de probabilité. Si la normalisation posait problème, vérifiez l’intégrale totale à chaque étape : densité conjointe, marginale et conditionnelle.
Pour les bornes de cet exemple de densité, revoyez les tranches horizontales et verticales dans le guide existant sur les intégrales doubles. Ses exercices ultérieurs en coordonnées polaires constituent une révision distincte de calcul. Revoir la lecture des tranches d’intégration
Apportez un problème de MATH 323 qui vous bloque ou une notion de probabilités que vous aimeriez mieux comprendre. Nous pouvons aussi partir des notions de base et avancer étape par étape pour vous aider à gagner en confiance. Si vous avez un plan de cours, vous pouvez le partager pour aider à choisir les notions à travailler. Le tuteur peut vous aider à traduire l’énoncé en événements ou variables aléatoires, tracer le support, poser les bornes d’intégration et vérifier chaque normalisation. Pour les moyennes et les théorèmes limites, il peut reprendre le calcul de variance et vérifier si les hypothèses justifient votre conclusion.
Exercez-vous à définir les événements ou variables aléatoires avant de choisir une formule. Pour une densité, précisez le support et vérifiez la normalisation; pour un théorème limite, énoncez les hypothèses et la quantité qui converge. Ces exercices ciblent certaines compétences. Les consignes actuelles de votre section déterminent la matière et les méthodes de chaque évaluation.
Nous travaillons sur des exercices autorisés et des problèmes comparables, sans réaliser de travaux évalués ni d’examens à votre place.
Le guide de Bayes révise le conditionnement par un événement de probabilité positive. L’exemple résolu ici emploie une densité pour conditionner par une valeur continue. Revoir le conditionnement par un événement avant les densités
Partez des effectifs, distinguez « sachant » et « et », déduisez la formule de Bayes et vérifiez l’indépendance avec un arbre et quatre exercices corrigés.
Envoyez votre sujet et vos disponibilités. Nous confirmerons les notions couvertes et l’horaire par texto ou courriel avant le paiement.
Les séances de tutorat sont actuellement offertes en anglais.
Nablio est un service indépendant sans affiliation avec cet établissement.